

万博app官方入口(中国)官方网站纳入HBM后的合座DRAM涨幅瞻望15%至20%-万博官网网页版·官方网站 - 登录入口
资讯
快科技10月1日音讯,TrendForce最新存储市集预测走漏,2026年第四季度DRAM和NAND闪存合约价钱将延续高潮。 瞻望四季度旧例DRAM合约价环比涨幅10%至15%,纳入HBM后的合座DRAM涨幅瞻望15%至20%,NAND闪存合约价雷同高潮15%至20%。 合约价是芯片供应商与大型客户之间的公约价,不就是零卖价,固然市售内存条或SSD不会坐窝贵20%,但合约价高潮最终会传导至末端。 TrendForce将加价压力主要归因于云工作商扩大AI基础要领采购,存储厂商优先坐蓐HBM、工作
详情
快科技10月1日音讯,TrendForce最新存储市集预测走漏,2026年第四季度DRAM和NAND闪存合约价钱将延续高潮。
瞻望四季度旧例DRAM合约价环比涨幅10%至15%,纳入HBM后的合座DRAM涨幅瞻望15%至20%,NAND闪存合约价雷同高潮15%至20%。
合约价是芯片供应商与大型客户之间的公约价,不就是零卖价,固然市售内存条或SSD不会坐窝贵20%,但合约价高潮最终会传导至末端。
TrendForce将加价压力主要归因于云工作商扩大AI基础要领采购,存储厂商优先坐蓐HBM、工作器DRAM和企业级存储居品,因为这些品类需求蓬勃且利润丰厚。
瞻望2027年PC内存的产能占比将进一步下落,札记本和桌面PC厂商可能通过转机标配建树、禁受更高元件本钱或将部分涨幅转嫁到整机价钱来搪塞。
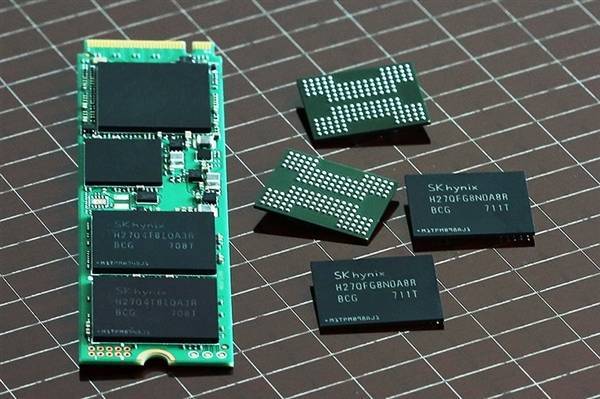
NAND市集分化更显明,企业级SSD需求建壮,超大界限客户多半采购大容量存储用于AI数据集、推理系统和云工作,企业级硬盘涨幅瞻望更大。
滥用级SSD供应商报价更生动,可能扼制M.2居品的涨幅,eMMC和UFS需求相对疲软,模组厂对采购裸晶圆也更严慎。
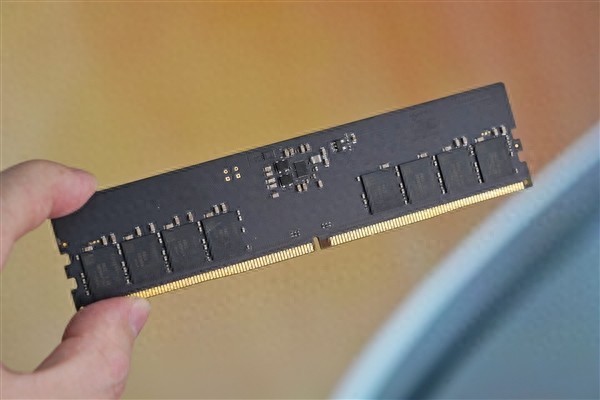
对PC买家而言,大容量DDR5内存条和大容量SSD是受产能分拨影响最大的品类,如若依然细目所需容量,提议对比刻下市集价尽早出手。
天然,以上数据仍是预测而非已阐发交游万博app官方入口(中国)官方网站,云工作开销走弱、新增产能或库存转机王人可能改动效果。

当地本事10月19日,古巴国度主席迪亚斯-卡内尔在社交媒体发文,诽谤好意思国佛罗里达州法院对古巴翻新首领劳尔·卡斯特罗签发逮捕令。迪亚斯-卡内尔暗意,好意思方本日针对劳尔·卡斯特罗袭取的作为是一场带有选举政事配景的闹剧,既不具有法律敬爱敬爱万博manbetx登录入口,也不会产生试验后果。他强调,濒临针对劳尔·卡斯特罗的任何膺惩,古巴东谈主民王人将坚决捍卫翻新。同日,古巴应答部长布鲁诺·罗德里格斯也在社交媒体发文,诽谤针对劳尔·卡斯特罗袭取的作为,称干系指控毫无凭据。他还月旦干系政事势力通过糊弄
查看更多
近期出现的一场“白宫闹剧”,让东谈主不禁对好意思政府的用东谈主模范和公论民俗产生深念念。这一事件的主东谈主公是刚刚上任五天的白宫新闻通知凯蒂·扎卡里亚,她的下野不仅创下了白宫史上最短任职记载万博体育app下载,更让东谈主瞩筹议是她曾发表的极具争议性的言论。 扎卡里亚的简历激励的质疑,不得不说是她下野的平直导火索。身为白宫新闻通知,授予她这个岗亭的前提是要有相应的专科能力和办事辅导。也曾查证,扎卡里亚所谓的“讼师”经验果然不外是自我包装,其内容并未通过任何法律锤真金不怕火。濒临媒体的质疑,她的回
查看更多
世界杯体育 10月17日,新京报贝壳财经记者从“中国广州发布”微信公众号获悉,2026年前三季度,广州白云海外机场(白云机场)累计游客蒙胧量达6702.9万东说念主次,同比增长9.7%。 本年前9个月世界杯体育,白云机场港口累计稽查收支境东说念主员冲破1500万东说念主次,同比增长超18.3%,创历史同时新高。实现10月9日,白云机场港口本年以来稽查收支境客货航班超10万架次,同比增长12.3%。 【泉源:新京报】 声明:本文版权归原作家通盘。如您发现信息泉源有误或本色侵扰了您的权利,请通过邮
查看更多